Нарівні з оборотністю капіталу ефективність його використання характеризує також прибутковість (рентабельність).
Оцінка рентабельності капіталу потребує обґрунтованого вибору виду прибутку. Рекомендований в деяких навчальних посібниках чистий прибуток характеризує не тільки ефективність діяльності підприємства, але й податкову політику, яка до того ж може змінюватися протягом досліджуваного періоду, що робить не зіставними показники.
З огляду на те, що до впровадження П(С)БО для оцінки рентабельності капіталу застосовувався балансовий прибуток, в наш час
його еквівалентом може бути загальний прибуток, який складається з фінансових результатів від звичайної діяльності до оподаткування І надзвичайного прибутку.
Методика розрахунку прибутковості капіталу підприємства і аналіз його динаміки наведені в табл. 7.12.
Таблиця 7.12
Аналіз рентабельності капіталу
|
Показник |
Код рядка № форми |
Попередній період |
Звітний період |
Абсолютне відхилення (+,-) (гр.3-гр.2) |
|
А |
1 |
2 |
3 |
4 |
|
1. Загальний прибуток, тис. грн |
(р.170+р.200), ф.2 |
114,4 |
339,6 |
+225,2 |
|
2. Середня величина активів, тис. грн |
р.280,ф.1 |
6856,5 |
6714,5 |
-142,0 |
|
3. Середня величина оборотних засобів, тис. грн |
(р.260+р.270), ф.1 |
1531,1 |
1317,2 |
-213,9 |
|
4. Середнє значення основних засобів, тис грн |
р.011,ф.1 |
8712,0 |
8273,1 |
-438,9 |
|
5. Середнє значення оборотних фондів, тис. грн |
(р.100+р.120+ +р.270),ф.1 |
102,6 |
115,8 |
+13,2 |
|
6. Середнє значення виробничих фондів тис. грн (р.4+р.5) |
(р.011+р.100+ +р.120+р.270), ф.1 |
8814,6 |
8388,9 |
-425,7 |
|
7. Середнє значення власного капіталу, тис. грн |
р.380, ф.1 |
5611,7 |
5694,7 |
+83,0 |
|
Прибутковість (рентабельність), %: |
||||
|
8. Активів (р.1:р.2)·100 |
1,67 |
5,06 |
+339 |
|
|
9. Оборотних активів (р.1:р3)·100 |
4,47 |
25,78 |
+2131 |
|
|
10. Виробництва (виробничих фондів) (р.1:р.6)·100 |
1,30 |
4,05 |
+2,75 |
|
|
11. Власного капіталу (р.1гр.7)·100 |
2,04 |
5,96 |
+3,92 |
Як видно із даних табл. 7.12, у звітному періоді рентабельність засобів та їх джерел підвищилась. Обумовлено це значним зростанням загального прибутку і незначною зміною засобів підприємства та джерел їх покриття.
Для більшого поглибленого вивчення причин зміни рентабельності проведемо факторний аналіз рентабельності виробництва за методом ланцюгових підстановок на підставі базисної моделі:

де R — рентабельність виробництва;
П — загальний прибуток;
 — основні засоби;
 — оборотні фонди.
Загальне відхилення рентабельності виробництва у звітному періоді в порівнянні з попереднім становить:

Проведемо поступову заміну значень показників базисного періоду на звітний:

Оцінка впливу окремих факторів:
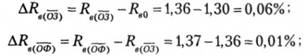

Балансова перевірка:

тобто сукупний вплив усіх факторів дорівнює загальній зміні рентабельності виробництва у звітному періоді в порівнянні з попереднім.
Оцінка результатів факторного аналізу дає можливість знову підтвердити раніш зроблений висновок, що зміна рентабельності капіталу викликана переважно зміною прибутку.
З аналізом прибутковості тісно зв'язана система фінансового аналізу "Дюпон", яка інакше називається "Дюпон-каскал" або просто "Каскад" і широко використовується на Заході. Мета аналізу за цією системою — провести широкий огляд діяльності компанії за такими критеріями:
— визначити п'ять основних співвідношень (коефіцієнтів) за даними бухгалтерського обліку;
— одержати уяву про розвиток компанії впродовж часу (шляхом аналізу динаміки коефіцієнтів);
— намітити основні напрямки для більш поглибленого аналізу.
В основу системи "Дюпон " покладена модель, яка відображає тісний взаємозв'язок між показниками:
1. Нетто-прибутковість власного капіталу (НПВК)

Максимізація цього показника — основна задача управління підприємством.
2. Нетто-прибутковість продажів (НППр)
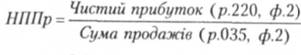
3. Оборот активів (OA)

4. Нетто прибутковість активів (НП А)

5. Коефіцієнт капіталізації (К)
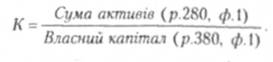
На підставі системи "Дюпон" формується факторні системи:

які дозволяють провести факторний аналіз показників рентабельності власного капіталу і активів.
ДОДАТКИ
ДОДАТОК А. Баланс за звітний період
ДОДАТОК Б. Баланс за попередній період
ДОДАТОК В. Звіт про фінансові результати
ПЕРЕДМОВА
Розділ 1. ТЕОРЕТИКО-МЕТОДОЛОГІЧНІ ОСНОВИ ЕКОНОМІЧНОГО АНАЛІЗУ
1.1. Науково-практичні засади економічного аналізу
1.2. Зміст, завдання і цільові спрямування економічного аналізу
1.3. Становлення та розвиток економічного аналізу в Україні