Подсветка для унитаза. Успей купить по скидке -50%
Перчатка для вычесывания шерсти домашних животных True Touch
Звездный ночник-проектор Star Master. Создай уют в комнате)
Крест Торетто купить по скидке -50%
Корректор осанки магнитный. Подумай о своем здоровье!
Тренировочные латексные корсеты Waist Trainer для уменьшения талии по специальной цене!
Купите трусы из бамбукового волокна по супер цене
LED светильник с датчиком движения Light Angel. Скидка -50%
Оперативний контролінг припускає створення і підтримку рівня ефективності системою досягнення поточної локальної мети фірми, управління ефективністю підприємства.
Оперативний контролінг має свої особливості в системі контролінгу. По-перше, він орієнтований на оперативне (поточне) планування. По-друге, оперативний контролінг є основою успіху стратегічного контролінгу і стратегічного планування.
Загальне уявлення про оперативний контролінг можна представити на основі спеціальної схеми регулювання оперативного контролінгу.
Оперативний контролінг вирішує більш локальні задачі ніж в стратегічному контролінгу. В контролінгу стратегічно важливо оцінювати ефективність управління фірмою. Зазвичай тут використовуються методи порівняльного аналізу, відхилень, індексний аналіз, адитивні моделі. З цією метою можна використовувати систему показників (табл. 2.4).
Таблиця 2.4
Система опорних показників оперативного контролінгу
|
Показник |
Алгоритм розрахунку |
|
1 |
2 |
|
Економічна ефективність (Еп) |
Співвідношення результату і затрат:
де В — виручка; с/с— собівартість; ПВ — повні витрати |
|
Рентабельність капіталу Rk |
де П— прибуток; К— капітал |
|
Виробничість В |
де v — об'єм виробничої продукції; сс — середньостатистична чисельність робочих; to — відпрацьовані людино-години |
|
РОІ (див. рис. 1.2.) |
|
|
Рентабельність від власного капіталу (РОЕ) |
|
|
Рентабельність сукупного капіталу (РВК) |
|
|
Кеш-флоу: показує суму, якою розпоряджається підприємство для фінансування інвестицій |
Балансовий прибуток + знос + проценти по власному капіталу + інші списання |
|
Квота Кеш-флоу |
|
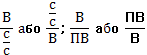

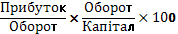
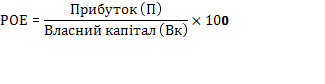
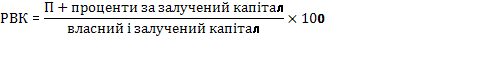
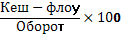
Продовження табл. 2.4
|
1 |
|
|
Рентабельність продукції Rn |
|
|
Матеріаломісткість продукції (Мп) |
де МЗ — матеріальні затрати |
|
Ефективність використання персоналу ЕВП |
затрати можуть бути включені основна додаткова заробітна плата, премії, відрахування в позабюджетні фонди, соціальні виплати, додаткові страховки |
|
Ціль платежу |
|
|
Оборотність складських запасів |
Показує як часто обертається запас складу в одиницю часу |
|
Ефективність діяльності представництва (дистриб'ютора) |
|
|
Норма (відходів) |
|
|
Рентабельність закупок |
|
|
Рентабельність активів |
|
|
Показник замовлень і обороту |
|
|
Покриття витрат |
Виручка - змінні витрати |
|
Ступінь заборгованості |
|
|
Ступінь ліквідності |
|
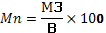
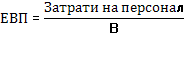
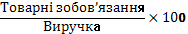
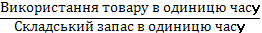
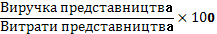
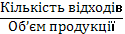
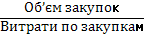
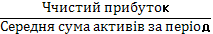
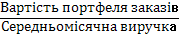
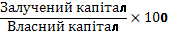
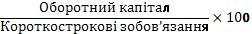
Регулювання діяльності контролінгу зображено на рис. 2.6.
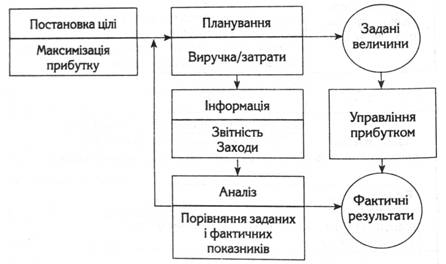
Рис. 2.6. Регулювання оперативного контролінгу
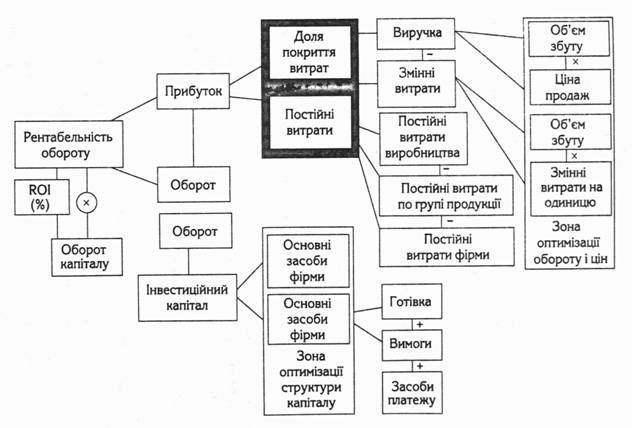
Рис. 2.7. Структура показника ROI
Ще однією особливістю оперативного контролінгу є принциповий підхід до розкладання окремих показників на складові. Нижче наведений приклад розкладання показника ROI. Такий підхід дозволяє детально вивчити не тільки рівень і динаміку показника, але і визначити вплив чинників на нього. Зі схеми ми виведемо, що це дозволяє не тільки аналізувати, але і управляти зонами оптимізації витрат, зонами оптимізації структури капіталу і зонами оптимізації обороту і мети. Таким чином, ми можемо констатувати про можливість в контролінгу управління показниками і цілими процесами (рис. 2.7).
2.4. Взаємозв'язок стратегічного і оперативного контролінгу
На практиці існує тісний взаємозв'язок оперативного і стратегічного контролінгу. Про це в Європі написано немало статей. Найбільш чітко представити взаємозв'язок і відмінність оперативного і стратегічного контролінгу можна на основі табл. 2.5.
Найважливішою задачею оперативного контролінгу є забезпечення існування підприємства. Оперативний контролінг охоплює задачі планування, аналізу і управління, залежно від поставленої мети.
Оперативний контролінг робить спроби за допомогою оперативного планування реалізувати загальне планування фірми. На відміну від традиційної звітності, з її орієнтацією на минуле, оперативний контролінг орієнтований на майбутнє. Дуже добре показаний взаємозв'язок оперативного і стратегічного контролінгу в книзі Р. Манна і Е. Майєра.
Стратегічний контролінг відрізняється від оперативного по наступним позиціям:
• тимчасовий проміжок планування не має обмежень;
• стратегічний контролінг працює з орієнтовними величинами;
• стратегічний контролінг посилений в зовнішньому напрямі і приймає до уваги навколишні зміни різного характеру (наприклад, зміна поведінки клімату, політична і економічна зміни);
• в протилежність переважно ретроспективним підходам оперативного контролінгу, тут досліджуються можливі впливи стратегій на діяльність підприємства в перспективі. Направлені на майбутнє підходи стратегічного контролінгу дозволяють своєчасно розпізнавати шанси і уникнути ризиків;
• облік і систематизація впливу всіх зовнішніх чинників, що мають значення для підприємства, його слабких і сильних місць і систематичне спостереження за їх розвитком;
• оцінка витікаючих з цього шансів і ризиків з урахуванням тих, що є ресурсами (капітал, співробітники, машинний парк);
• здійснення запланованих стратегій і об'єднання планів в оперативний контроль.
Таблиця 2.5
Взаємозв'язок стратегічного і оперативного контролінгу
|
Ознаки |
Рівні |
|
|
Стратегічний контролінг |
Оперативний контролінг |
|
|
Орієнтація бізнесу |
Навколишнє середовище і підприємство: адаптація |
Підприємство: екологічність виробничих процесів; економічна ефективність |
|
Етапи планування |
Стратегічне планування. Сильні/ слабкі сторони |
Оперативне планування, складання кошторису і бюджету, управління показниками |
|
Розмірність |
Сильні/слабкі сторони; шанси, ризик |
Виручка/витрати. Виробіток/витрати |
|
Масштаби, цілі |
Забезпечення існування, потенціал успіху |
Ліквідність Економічність Кеш-флоу Прибуток Рентабельність Економічна ефективність |
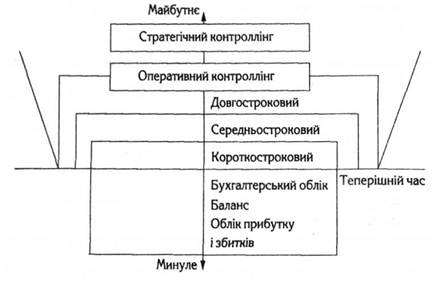
Рис. 2.8. Відмінність між оперативним і стратегічним контролінгом за часом
2.5.1. Сутність, необхідність та задачі фінансового контролінгу
2.5.2. Стратегічний фінансовий контролінг
2.5.3. Оперативний фінансовий контролінг
2.6. Резюме
Розділ 3. УПРАВЛІНСЬКИЙ ОБЛІК ЯК ОСНОВА КОНТРОЛІНГУ. ЗАДАЧІ І МЕТОДИ УПРАВЛІНСЬКОГО ОБЛІКУ
3.1. Введення в управлінський облік
3.2. Сутність і призначення управлінського обліку
3.3. Порівняльна характеристика управлінського і фінансового обліку
3.4. Види інформації для управлінського обліку