Він показує структуру засобів підприємства і їх джерел. Необхідність і доцільність проведення вертикального аналізу зумовлюють дві основні причини:
- перехід до відносних показників дає змогу проводити міжгосподарські порівняння економічного потенціал і результатів діяльності підприємств, різних за величиною використаних ресурсів та іншими показниками; .
- відносні показники певною мірою згладжують негативний вплив інфляційних процесів, які можуть суттєво спотворювати абсолютні показники фінансової звітності.
У табл. 7.3 наведено результати вертикального аналізу. У ній наочно продемонстровано переваги вертикального аналізу, оскільки відносні показники можна порівнювати попри вплив інфляції.
Таблиця 7.3. Вертикальний аналіз балансу
|
Показник |
2008 |
Питома вага, % |
2009 |
Питома вага,% |
Зміна питомої ваги показників |
||||||
|
1 |
2 |
3 |
4 |
5 |
в |
||||||
|
Актив |
|||||||||||
|
Необігові активи: |
|||||||||||
|
- основні засоби і позаобігові активи |
1125 |
41,9 |
1980,5 |
57,4 |
15,6 |
||||||
|
- незавершені капітальні вкладення |
65,5 |
2,4 |
84 |
2,4 |
0,0 |
||||||
|
- матеріально-виробничі запаси |
234,6 |
8,7 |
286,5 |
8,3 |
-0,4 |
||||||
|
Обігові активи: |
|||||||||||
|
- готова продукція і товари |
95,4 |
3,5 |
98,6 |
2,9 |
-0,7 |
||||||
|
- дебіторська заборгованість |
66,4 |
2,5 |
66 |
1,9 |
-0,6 |
||||||
|
- грошові засоби |
975,4 |
36,3 |
807,5 |
23,4 |
-12,9 |
||||||
|
Баланс |
2687,9 |
3449,9 |
|||||||||
|
Пасив |
|||||||||||
|
Власний капітал |
2128,5 |
79,2 |
2128,5 |
61,7 |
-17,5 |
||||||
|
Довгострокові зобов'язання |
|||||||||||
|
Поточні зобов'язання |
|||||||||||
|
Короткострокові кредити |
415,6 |
15,5 |
317,8 |
9,2 |
-6,3 |
||||||
|
Кредиторська заборгованість |
143,8 |
5,3 |
1003,6 |
29,1 |
23,7 |
||||||
|
Баланс |
2687,9 |
3449,9 |
|||||||||
У процесі вертикального аналізу балансу виявлено певні тенденції. У структурі активів домінують основні кошти і позаобігові активи, протягом аналізованого періоду їх частка зросла на 15,6%. Питома вага незавершених капітальних вкладень не змінилась, проте частка довгострокових фінансових вкладень знизилась на 1,0%, хоча й залишається значною. Дещо знизилася питома вага матеріально-виробничих запасів, готової продукції, товарів, дебіторської заборгованості й готівки.
Аналіз структури пасиву балансу дав змогу зробити певні висновки. .Найбільша частка протягом 2008- 2009 рр. належить власному капіталу, проте у 2009 р. вона знизилась на 17,5%. Довгострокових і поточних зобов'язань підприємство не має, проте суттєво (на 23,7%), зросла частка кредиторської заборгованості, що створює передумови для підвищення ймовірності банкрутства аналізованого підприємства.
Для детальнішої характеристики балансу підприємства доцільно визначити його ліквідність. Аналіз ліквідності балансу полягає в порівнюванні коштів за активом, згрупованих у 4 групи за ступенем спадної ліквідності, з короткостроковими зобов'язаннями за пасивом, що групуються за ступенем терміновості їх погашення.
До першої групи зараховують найліквідніші активи (готівка та короткострокові цінні папери); вони повинні покривати найтерміновіші зобов'язання чи перевищувати їх.
До Другої групи належать швидкореалізовувані активи (дебіторська заборгованість, кошти на депозитах); вони мають покривати короткострокові пасиви, термін погашення яких припадає на сучасний період, чи перевищувати їх.
До третьої групи зараховують повільнореалізовувані активи (запаси сировини і матеріалів, готової продукції); вони повинні покривати довгострокові пасиви чи перевищувати їх.
Четверта група - це важкореалізовувані постійні активи (будівлі, споруди тощо), вони мають бути покриті постійними пасивами і не перевищувати їх.
Вивчення співвідношення активів і пасивів за кілька періодів допомагає встановити тенденції зміни в структурі балансу і його ліквідності. Водночас слід враховувати ризик недостатньої ліквідності, коли бракує високоліквідних засобів для погашення зобов'язань, і ризик зайвої ліквідності, коли через надлишок високоліквідних активів, що зазвичай є низькодохідними, прибуток підприємства втрачається.
Окрім того, для своєчасного виявлення тенденції формування незадовільної структури балансу у прибуткового суб'єкта підприємницької діяльності здійснюють систематичний експрес-аналіз фінансового стану підприємства (фінансовий моніторинг) за допомогою коефіцієнта Вівера (КБ), який розраховують за формулою:
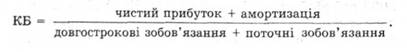
Ознакою формування незадовільної структури балансу є такий фінансовий стан підприємства, за якого протягом тривалого часу (1,5-2 роки) коефіцієнт Вівера не перевищує 0,2, що свідчить про небажане скорочення частки прибутку, спрямованої на розвиток виробництва.
Показники фінансової стійкості підприємства і структури капіталу
Показники ліквідності та платоспроможності
Показники ділової активності
Показники рентабельності
Показники ринкової активності
7.2. Антикризове управління фінансами підприємства
Управління фінансами підприємства в умовах кризи
Сутність та оцінка ймовірності банкрутства підприємства
Визначення економічної вартості підприємства