Розпорядники бюджетних коштів за деякими напрямами витрат, встановлених законодавством, свої господарські операції можуть проводити в іноземній валюті.
Схему основних операцій з іноземною валютою наведено на рис. 9.6.
Іноземна валюта - валюта інша, ніж валюта звітності.
Валюта звітності - грошова одиниця України.
Операції в іноземній валюті - операції, за якими відображаються надходження та розрахунки в іноземній валюті.
Валютний курс - співвідношення грошової одиниці України до грошової одиниці іншої країни, встановлене Національним банком України.
Середньозважений валютний курс - результат ділення суми добутків величин валютних курсів Національного банку України та кількості днів їх дії у звітному місяці (кварталі, році) на кількість календарних днів у цьому місяці (кварталі, році).
Режим здійснення валютних операцій на території України, визначає загальні принципи валютного регулювання, повноваження державних органів і функції банків та інших фінансових установ України в регулюванні валютних операцій, права й обов'язки суб'єктів валютних відносин, порядок здійснення валютного контролю, відповідальність за порушення валютного законодавства визначають Декрет КМУ "Про систему валютного регулювання і валютного контролю" від 19.02.1993 р. № 15-93 та Закон України "Про порядок здійснення розрахунків в іноземній валюті" від 23.09.1994 р. № 185/94-ВР
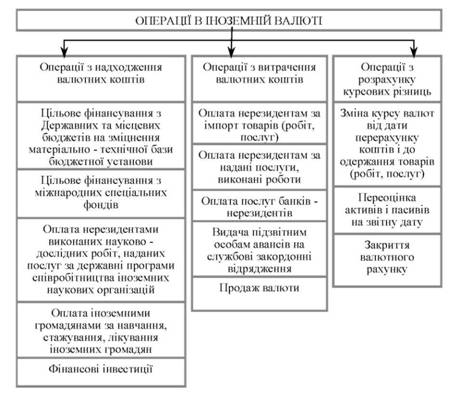
Рис. 9.6. Схема операцій з іноземною валютою
Облік коштів, які надходять і використовуються в іноземній валюті, здійснюються згідно з вимогами, визначеними у Порядку відображення в обліку операцій в іноземній валюті, затвердженому наказом Державного казначейства України від 24.07.2001 № 126.
Бухгалтерський облік операцій в іноземній валюті бюджетні установи ведуть у тих самих класах рахунків, що й облік гривневих операцій за субрахунками, встановленими Планом рахунків бухгалтерського обліку бюджетних установ.
Облік наявності та руху грошових коштів в іноземних валютах на валютному рахунку в банку ведеться на активному субрахунку 318 "Поточні рахунки в іноземній валюті", підставою для записів у якому є виписки банків з валютних рахунків. На кожне найменування валюти відкривають окремі рахунки третього порядку.
Бухгалтерський облік операцій в іноземній валюті відображається в регістрах бухгалтерського обліку в національній валюті України перерахунком суми іноземної валюти за валютним курсом з одночасним відображенням операцій у іноземній валюті (табл. 9.4).
Таблиця 9.4. КОРЕСПОНДЕНЦІЯ РАХУНКІВ З ОБЛІКУ ІНОЗЕМНОЇ ВАЛЮТИ
|
з/п |
Зміст господарських операцій |
Кореспонденція рахунків |
|||
|
Дебет |
Кредит |
||||
|
Облік купівлі та використання іноземної валюти |
|||||
|
1 |
Перерахування коштів (у гривнях) установі банку для придбання іноземної валюти |
364 |
321, 323, 324,326 |
||
|
2 |
Придбана іноземна валюта зараховується на валютний рахунок |
318 |
364 |
||
|
3 |
Списана вартість банківських послуг за придбання валюти |
801,802, 811 - 813 |
364 |
||
|
4 |
Проведено розрахунок за придбану іноземну валюту: |
||||
|
нарахований пенсійний збір |
801,802, 811 - 813 |
651 |
|||
|
перерахований пенсійний збір |
651 |
321, 323, 324,326 |
|||
|
5 |
Повернено установою банку невикористаний залишок коштів, перерахований установою для придбання іноземної валюти |
321,323, 324, 326 |
364 |
||
|
6 |
Отримана в касу готівка в іноземній валюті |
302 |
318 |
||
|
7 |
Видано під звіт іноземну валюту |
362 |
302 |
||
|
8 |
Проведений розрахунок за підзвітну суму: |
||||
|
прийняття та затвердження звіту про використаний аванс в іноземній валюті (за курсом на день видачі авансу) |
801,802, 811 - 813 |
362 |
|||
|
Повернення невикористаної частини авансу в іноземній валюті (за курсом на день видачі авансу) |
302 |
||||
|
Відшкодовані перевитрати понад виданий аванс (за курсом на день погашення заборгованості, але не пізніше терміну, визначеного для звітування за відрядження валюта) |
362 |
302 |
|||
|
9 |
Перерахована для надання послуг, виконання робіт тощо) |
364 |
318 |
||
|
10 |
Списано на фактичні видатки, отримані послуги, виконані роботи (за курсом перерахування авансу) |
801,802, 811 - 813 |
364 |
||
|
Облік надходження іноземної валюти |
|||||
|
1 |
Зараховано фінансування з бюджету на валютний рахунок установи |
318 |
701,702 |
||
|
2 |
Зараховано на валютний рахунок установи кошти, що надійшли як благодійні внески |
318 |
713 |
||
|
3 |
Надходження коштів в іноземній валюті на рахунок, відкритий на ім'я бюджетної установи в установі банку |
318 |
711 |
||
|
4 |
Проведення операцій з конвертації іноземної валюти на національну валюту |
364 |
318 |
||
|
5 |
Кошти конвертовані в національну валюту України, зараховуються на поточний рахунок, відкритий на ім'я бюджетної установи в установі банку |
311, 313, 314, 316, 319 |
364 |
||
|
6 |
При проведенні конвертації сплачується вартість послуг установи банку |
801, 802 |
364 |
||
|
7 |
Перерахування коштів у національній валюті України на рахунок, відкритий на ім'я бюджетної установи в органі Державного казначейства |
711 - 713 |
311, 313, 314, 316, 319 |
||
|
8 |
Надходження коштів на рахунок, відкритий на ім'я бюджетної установи в органі Державного казначейства |
321,323, 324, 326 |
711 - 713 |
||
Операції з руху коштів загального фонду державного бюджету в іноземній валюті оформлюються окремими меморіальними ордерами за видами валют - меморіальний ордер 2 "Накопичувальна відомість руху грошових коштів загального фонду в органах Державного казначейства України в установах банків" форми 381 (бюджет).
Операції з руху коштів спеціального фонду в іноземній валюті оформлюються в меморіальному ордері 3 "Накопичувальна відомість руху грошових коштів спеціального фонду в органах Державного казначейства України в установах банків" форми 382 (бюджет).
Аналітичний облік операцій за кожною валютою ведеться на картках ф. 292а або у книгах ф. 292.
Схему облікового процесу операцій з іноземною валютою відображено на рис. 9.7.
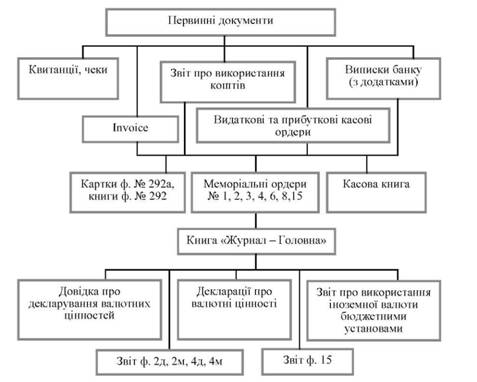
Рис. 9.7. Схема облікового процесу операцій з іноземною валютою
Облік готівкової валюти в касі ведеться на активному субрахунку 302 "Каса в іноземній валюті".
Для аналітичного обліку наявності та руху валютної готівки відкривається окрема касова книга, в якій ведеться облік за кожною валютою окремо. Меморіальний ордер 1 "Накопичувальна відомість за касовими операціями" т. ф. 380 (бюджет) за касовими операціями стосовно кожного виду валюти складаються окремо.
Статті балансу, що відображають грошові кошти в касі, на рахунках в установах банків, а також такі активи і зобов'язання, що будуть отримані чи сплачені у фіксованій чи визначеній сумі грошей або їх еквівалентів - монетарні статті, відображаються у національній валюті України із використанням валютного курсу.
Курсова різниця - різниця, яка є наслідком перерахунку однакової кількості одиниць іноземної валюти в національну валюту України при різних валютних курсах.
Основні засоби, матеріали та інші статті - немонетарні статті, пов'язані з операціями в іноземній валюті, у національній валюті України перераховуються за валютним курсом на дату визначення справедливої вартості.
10. Облік грошових коштів загального фонду бюджетних установ
Порядок відкриття рахунків в органах ДКУ
Синтетичний та аналітичний облік коштів на реєстраційних рахунках в органах ДКУ
11. Облік грошових коштів спеціального фонду бюджетних установ
Порядок відкриття і ведення спеціальних реєстраційних рахунків в органах ДКУ
Синтетичний та аналітичний облік грошових коштів на спеціальних реєстраційних рахунках в органах ДКУ
12. Облік розрахунків з дебіторами бюджетних установ
Поняття дебіторської заборгованості, її класифікація, визнання та характеристика розрахунків з різними дебіторами
Облік короткострокових векселів одержаних