Кошти, які надходять у вигляді виручки від платних послуг збирають в операційній касі, яка обладнана реєстратором розрахункових операцій.
Реєстратор розрахункових операцій (РРО) - пристрій або програмно-технічний комплекс, у якому реалізовані фіскальні функції і який призначений для реєстрації розрахункових операцій під час продажу товарів (надання послуг), операцій з купівлі-продажу іноземної валюти та/або реєстрації кількості проданих товарів (наданих послуг).
Схему розрахунку через РРО відображено на рис. 9.4.
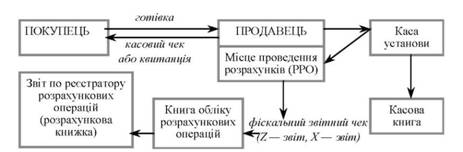
Рис. 9.4. Схема документообігу під час розрахунку через РРО
Фіскальні функції - це здатність реєстраторів розрахункових операцій забезпечити одноразове занесення, довготермінове зберігання у фіскальній пам'яті, багаторазове зчитування і неможливість зміни підсумкової інформації про обсяг розрахункових операцій, виконаних у безготівковій формі.
Книга обліку розрахункових операцій (КОРО) - прошнурована і належним чином зареєстрована в органах державної податкової служби України книга, що містить щоденні звіти, які складаються на підставі відповідних розрахункових документів щодо руху готівкових коштів, товарів (послуг).
Розрахункова книжка (РК) - належним чином зброшурована та прошнурована книжка, зареєстрована в органах державної податкової служби України, що містить номерні розрахункові квитанції, які видаються покупцям у визначених Законом України "Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг" від 06.07.1995 № 265/95-ВР випадках, коли не застосовуються РРО.
Синтетичний та аналітичний облік касових операцій в національній валюті
Облік грошових коштів у бюджетних установах ведуть відповідно до Інструкції з обліку коштів, розрахунків та інших активів бюджетних установах, затвердженої наказом Державного казначейства України від 26.12.2003 року № 242.
Для обліку касових операцій Планом рахунків бухгалтерського обліку бюджетних установ передбачено рахунок 30 "Каса", характеристика субрахунків якого відображено в табл. 9.2.
Таблиця 9.2. ХАРАКТЕРИСТИКА СУБРАХУНКІВ ДО РАХУНКУ 30 "КАСА"
|
з/п |
Субрахунок |
Характеристика субрахунку |
|
|
номер |
назва |
||
|
1 |
301 |
Каса в національній валюті |
Ведеться облік наявності та руху готівки в національній валюті в касі установи |
|
2 |
302 |
Каса в іноземній валюті |
Обліковують наявність та рух готівки в іноземній валюті в касі установи |
Регістром синтетичного обліку касових операцій є Накопичувальна відомість за касовими операціями ф. 380 (бюджет) - меморіальний ордер 1.
Аналітичний облік касових операцій ведеться у Картці аналітичного обліку готівкових операцій, яка призначена для відображення операцій з готівкою в касі бюджетної установи в розрізі кодів бюджетної класифікації та видів коштів (окремо за загальним та спеціальним фондами й видами коштів спеціального фонду).
Картка відкривається щомісячно, записи в ній здійснюються на підставі кожного звіту касира.
Кореспонденцію господарських операцій з обліку готівкових коштів відображено в табл. 9.3.
Таблиця 9.3. КОРЕСПОНДЕНЦІЯ ГОСПОДАРСЬКИХ ОПЕРАЦІЙ З ОБЛІКУ ГОТІВКОВИХ КОШТІВ
|
з/п |
Зміст господарських операцій |
Кореспонденція рахунків |
|
|
Дебет |
Кредит |
||
|
Облік надходження готівки до бюджетної установи |
|||
|
1 |
Отримання в касу готівки з реєстраційних, спеціальних реєстраційних рахунків за прибутковими касовими ордерами |
301 |
321, 323, 324, 326 |
|
2 |
Одержано спонсорських, благодійних внесків та іншої гуманітарної допомоги |
301 |
712 |
|
3 |
Погашення дебіторської заборгованості |
301 |
364 |
|
4 |
Внесення плату за проживання в гуртожитках |
301 |
364 |
|
5 |
Отримані кошти від підзвітних осіб (залишок авансу) |
301 |
362 |
|
6 |
Отримані кошти від винних осіб за завдані збитки |
301 |
363 |
|
7 |
Повернено зайво отриману заробітну плату |
301 |
661 |
|
8 |
Надходження коштів за харчування працівників за місцем роботи, утримання дітей в дитячих дошкільних закладах |
301 |
364, 674 |
|
9 |
Надходження в касу плати за телефонні переговори, які йдуть на відшкодування касових видатків |
301 |
801, 802, 811 - 813 |
|
Облік видачі готівки бюджетної установи |
|||
|
1 |
Зарахування сум на спеціальні реєстраційні рахунки коштів, які надійшли в касу установи |
323, 324 |
301 |
|
2 |
Зарахування плати за телефонні переговори та інших коштів, які відповідно до чинного законодавства України спрямовують на відшкодування касових видатків |
321, 323 |
301 |
|
3 |
Видано готівку під звіт |
362 |
301 |
|
4 |
Зарахування на рахунок винних осіб недостач грошових коштів |
363 |
301 |
|
5 |
Виплачено заробітну плату |
661 |
301 |
|
6 |
Виплачено стипендію |
662 |
301 |
|
7 |
Видано депоновану заробітну плату |
671 |
301 |
Схему облікового процесу касових операцій відображено на рис. 9.5.
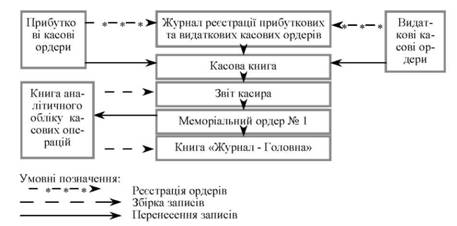
Рис. 9.5. Схема облікового процесу касових операцій
Відображення в обліку операцій в іноземній валюті
Облік інших коштів
10. Облік грошових коштів загального фонду бюджетних установ
Порядок відкриття рахунків в органах ДКУ
Синтетичний та аналітичний облік коштів на реєстраційних рахунках в органах ДКУ
11. Облік грошових коштів спеціального фонду бюджетних установ
Порядок відкриття і ведення спеціальних реєстраційних рахунків в органах ДКУ
Синтетичний та аналітичний облік грошових коштів на спеціальних реєстраційних рахунках в органах ДКУ
12. Облік розрахунків з дебіторами бюджетних установ