Витрати, що включаються у собівартість НДР класифікуються за такими ознаками:
o видами витрат (елементи, статті);
o темами і завданнями НДР, затвердженими у встановленому порядку, укладеними договорами на розроблення та виконання цих робіт;
o календарними періодами, протягом яких витрати включаються у собівартість НДР(місяць, квартал, рік);
o місцем виконання НДР (відділ, сектор, лабораторія та інші підрозділи);
o джерелами фінансування НДР (за рахунок коштів державного і місцевих бюджетів, коштів замовника, власних коштів організації, за рахунок кредитів).
Витрати, що включаються у собівартість НДР, групуються відповідно до їх економічного змісту за елементами відображеними на рис. 31.1.
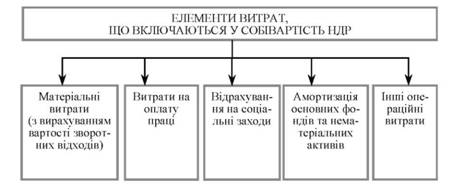
Рис. 31.1. Елементи витрат, що включаються у собівартість НДР
Витрати, пов'язані з розробленням НДР, створенням дослідного зразка і проведенням виробничих випробувань під час планування, обліку і калькулювання собівартості, групуються за статтями відображені на рис. 31.2.
Для обліку витрат на виконання науково-дослідних і конструкторських робіт за договорами з підприємствами і установами призначено активні субрахунки:
o 823 "Витрати на науково-дослідні роботи за договорами". У дебет субрахунку 823 "Витрати на НДР за договорами" впродовж місяця відносять усі прямі витрати, а наприкінці місяця - ще й накладні, які попередньо збираються на субрахунку 826 "Витрати до розподілу". З кредиту субрахунку 823 списують витрати за завершеними, зданими замовникові та оплаченими роботами;
o 826 "Витрати до розподілу".
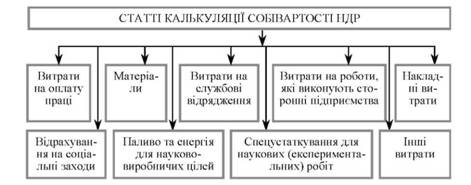
Рис. 31.2. Статті калькуляції собівартості НДР
Облік витрат на виробництво та калькулювання собівартості НДР, облік розрахунків із замовниками та співвиконавцями за виконані НДР
Для обліку розрахунків з виконання НДР призначено субрахунки:
o 351 "Розрахунки із замовниками з авансів на науково-дослідні роботи";
o 634 "Розрахунки із замовниками за науково-дослідні роботи, що підлягають оплаті";
o 635 "Розрахунки із залученими співвиконавцями для виконання роботи, що підлягають оплаті".
Кореспонденцію рахунків з обліку витрат на науково-дослідні роботи відображено в табл. 31.1.
Таблиця 31.1. КОРЕСПОНДЕНЦІЯ РАХУНКІВ З ОБЛІКУ ВИТРАТ НА НАУКОВО-ДОСЛІДНІ РОБОТИ
|
№ з/п |
Зміст господарських операцій |
Кореспонденція рахунків |
|
|
Дебет |
Кредит |
||
|
1 |
Надійшов аванс від замовника на виконання НДР |
323 |
351 |
|
2 |
Перераховано співвиконавцям, залученим до виконання НДР за договорами |
635 |
323 |
|
3 |
Оприбуткування спеціального обладнання для виконання НДР за господарськими договорами (сума без ПДВ) |
203 |
364, 631,632, 634, 635, 675 |
|
Сума ПДВ: - якщо ПДВ не включеного до податкового кредиту - якщо ПДВ включено до податкового кредиту |
823 641 |
364, 631,632, 634, 635, 675 |
|
|
4 |
Передання спеціального обладнання зі складу в науковій підрозділ для виконання робіт за господарськими договорами |
823 |
203 |
|
Водночас проводиться запис на позабалансовому рахунку |
02 |
||
|
5 |
Прийняття виконаних робіт від співвиконавців |
823 |
635 |
|
6 |
Оплата прямих видатків при виконанні НДР і конструкторських робіт за договорами |
823 |
301,323,362, 635 |
|
7 |
Видавання зі складу матеріалів та спеціального обладнання на виконання НДР за договорами |
823 |
201,203,231, 234, 235, 238, 239 |
|
8 |
Нарахована заробітна плата працівникам, зайнятим виконанням НДР |
823 |
661 |
|
9 |
Нараховано ЄСВ |
823 |
651 -654 |
|
10 |
Прийняття авансового звіту про витрачені підзвітні суми |
823 |
362 |
|
11 |
Повернення на склад матеріалів, що не були використані у виробництві |
201,203,231, 234, 235,238, 239 |
823 |
|
12 |
Здано замовникам виконаних НДР за вартістю, що передбачена в договорі |
634 |
723 |
|
13 |
Здано виконані НДР замовнику (за актом) |
||
|
собівартість виконаних робіт |
723 |
823 |
|
|
договірна вартість робіт (без ПДВ) |
634 |
723 |
|
|
на суму ПДВ з вартості робіт |
634 |
641 |
|
|
14 |
Зараховано раніше одержаний аванс на виконання НДР у погашення заборгованості замовника |
351 |
634 |
|
15 |
Оприбутковується вартість спеціального обладнання, що залишається в установі після завершення НДР |
||
|
- у складі основних засобів (з урахуванням зносу) |
104,106,113 |
401,131 |
|
|
- у складі МШП |
221 |
411 |
|
|
- у складі запасів |
231,234 |
723 |
|
|
- одночасно списанням із позабалансового рахунку |
02 |
||
|
16 |
Списуються витрати на НДР за договорами за закінченими і зданими роботами |
432 |
823 |
Аналітичний облік витрат на НДР ведеться в картці обліку фактичних витрат на проведення НДР, яка складається за кожною НДР згідно з калькуляційними номенклатурами статей.
Аналітичний облік розрахунків із замовниками ведеться на картках за кожним договором окремо.
Регістром синтетичного обліку розрахунків із замовниками є меморіальний ордер ф. 274 (бюджет).
Схему обліку витрат на виробництво НДР відображено на рис. 31.2.
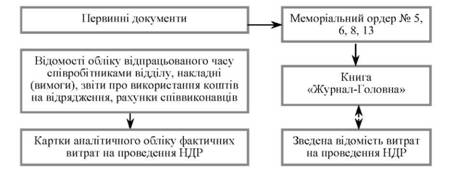
Рис. 31.2 Схема обліку витрат на виробництво НДР
Склад та характеристика власного капіталу
Облік фондів у необоротних активах
Облік фондів у малоцінних та швидкозношуваних предметах
Облік курсових різниць та результатів переоцінок
33. Облік результатів виконання кошторису доходів і видатків бюджетних установ
Порядок здійснення річних заключних оборотів
34. Інвентаризація активів і зобов'язань бюджетних установ
Місце та роль інвентаризації в діяльності бюджетної установи
Порядок оформлення проведення інвентаризацій в бюджетних установах