Розкриємо сутність методики, виділивши окремі етапи, які вимагають підбору певної інформації, аналітичних процедур. Розглянемо етапи практичної діяльності бухгалтера-аналітика, які необхідно пройти, щоб спрогнозувати величину фінансового результату.
Таблиця 10.1. Зміст та методика розрахунків операційних бюджетів
|
№ етапу |
Вихідні дані, які підлягають вивченню |
Результат аналітичних розрахунків |
|||
|
1. |
Баланс на початок бюджетного періоду |
Залишки на початок у проформах звітності |
|||
|
2. |
Результати дослідження ринку, цінової політики, економіки в галузі з метою прогнозу кількості одиниць для продажу і цін. При цьому використовують методи визначення функції витрат, аналіз взаємозв'язку " витрати-обсяг-прибуток" |
Бюджет реалізації (продажу). Одночасно розробляють графік очікуваних грошових надходжень від реалізації продукції |
|||
|
4. |
Обсяг можливої реалізації, необхідний запас готової продукції на кінець періоду, запаси готової продукції на початок періоду |
Бюджет виробництва (обсяг продажу + необхідний запас готової продукції на кінець періоду - запас готової продукції на початок періоду) Одночасно може складатися "Бюджет запасів готової продукції" |
|||
|
5. |
Кількість та норми використання матеріалів, необхідних для виконання виробничої програми |
Бюджет використання матеріалів (визначає кількість і номенклатуру матеріалів, необхідних для виконання виробничої програми) |
|||
|
6. |
Виробнича потреба у матеріалах, необхідний запас матеріалів на кінець, запас матеріалів на початок |
Бюджет придбання матеріалів (Обсяг закупки = виробнича потреба у матеріалах + необхідний запас матеріалів на кінець - запас матеріалів на початок). Одночасно складають графік очікуваних виплат за придбані матеріали, який буде враховано у бюджеті грошових коштів |
|||
|
7. |
Види робіт, розцінки за категоріями працівників тощо |
Бюджет прямих витрат на оплату праці |
|||
|
8. |
Виробнича програми, укладені угоди (оренди, обслуговування), відповідні розрахунки (амортизація), ставки розподілу (можуть бути різними для різних статей ВНВ, оскільки це залежить від обраної бази розподілу) |
Бюджет виробничих накладних витрат). Суму НВ визначають за ставкою розподілу. |
|||
|
9. |
Наявність незавершеного виробництва на початок та кінець періоду, заплановані прямі та непрямі витрати цехового характеру, очікувані витрати на кінець періоду. |
Бюджет собівартості продукції, яку планують виготовити (бюджет виробничої собівартості) (НВп + ПМ+ПЗП+ВНВ-НВк) |
|||
|
10. |
Наявність залишків готової продукції на початок періоду та запланована величина на кінець періоду, вартість оприбуткованої за виробничою собівартістю випущеної з виробництва продукції |
Бюджет собівартості реалізованої продукції |
|||
|
11. |
Номенклатура та склад витрат за статтями |
Бюджет адміністративних витрат. Складають шляхом об'єднання бюджетів усіх відділів і служб управління підприємством та його господарського обслуговування (зазвичай поквартально-порівну) |
|||
|
12 |
Номенклатура та склад витрат за статтями |
Бюджет витрат на збут |
|||
|
13 |
Бюджети реалізації, собівартості реалізованої продукції, адміністративних витрат та витрат на збут |
Бюджетний звіт про прибуток - проформа фінансової звітності |
|||
Зауважте, що крім системи операційних бюджетів складають три фінансові бюджети:
- бюджет інвестицій (капітальних вкладень);
- бюджет грошових коштів (відображає очікувані платежі та надходження, особливо потрібен для контролю надлишку чи нестачі грошових коштів);
бюджетний баланс (прогнозний баланс) - проформа фінансової звітності. Складають на підставі балансу на початок бюджетного періоду, бюджетів операційних витрат та бюджету грошових коштів. Нерозподілений прибуток у бюджетному балансі дорівнює сумі нерозподіленого прибутку на початок та очікуваного чистого прибутку за мінусом дивідендів, що підлягають сплаті.
Синоніми: прогнозний баланс, бюджетний баланс, розрахункова балансова таблиця.
Метою підготовки прогнозного балансу є:
- своєчасне передбачення несприятливого фінансового стану підприємства;
- висвітлення майбутніх ресурсів і зобов'язань;
- забезпечення контролю щодо точності складання всіх інших бюджетів. Розроблений прогноз є моделлю діяльності підприємства, за якою можна спрогнозувати ефективне використання власний та запозичених ресурсів.
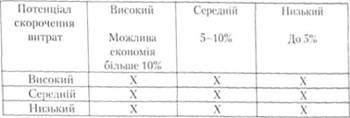
При підготовці бюджетів необхідно продумати шляхи скорочення витрат, оскільки досить чисто підприємства несуть непотрібні витрати, що пов'язано а рішенням адміністрації щодо підвищення престижу, або при плануванні за принципом "Ми так завжди робили", з неекономним використанням ресурсів. Щоб виявити зайві витрати необхідно доручити вирішення цієї проблеми людині з розвинутим уявленням (щоб могла придумати альтернативні варіанти досягнення результатів), аналітичними здібностями, авторитетом у колективі (щоб обговорювати проблеми на різних рівнях), необхідними повноваженнями. Рей Фіцджеральд пропонує |40|:
- попросити кожного працівника анонімно назвати статті зайвих витрат (частіше називатимуть витрати інших), вивчити спільне;
- підготувати детальну структуру витрат, виходячи з річного бюджету;
- скласти матрицю скорочення витрат (подібну матриці Бостонської консалтингової групи);
10.5. Аналіз відхилень з використанням гнучкого бюджету
10.6. Управління за відхиленнями
Термінологічний словник
Тема 11. Облік і контроль за центрами відповідальності
11.1. Концепція центрів та обліку відповідальності
11.2. Оцінка діяльності центрів відповідальності
11.3. Поняття про трансфертне ціноутворення
Термінологічний словник